Contas de 2025 sob suspeita de irregularidades
O Ministério Público de São Paulo (MP-SP) reiterou o pedido de intervenção judicial no Corinthians. Em uma representação protocolada nesta segunda-feira, o promotor Cássio Conserino apontou evidências de “maquiagem contábil” na aprovação das contas do clube referentes a 2025, sugerindo ainda a ocorrência de gestão temerária por parte da administração corintiana.
Ressalvas da auditoria e fundo imobiliário da Arena em foco
No documento, ao qual a reportagem teve acesso, Conserino destaca que as contas foram aprovadas com ressalvas pela auditoria independente da empresa Parker Russell. Segundo o promotor, essas ressalvas não foram submetidas a uma análise mais aprofundada, configurando uma “simulação de controle” que encobre graves irregularidades e indícios de fraude.
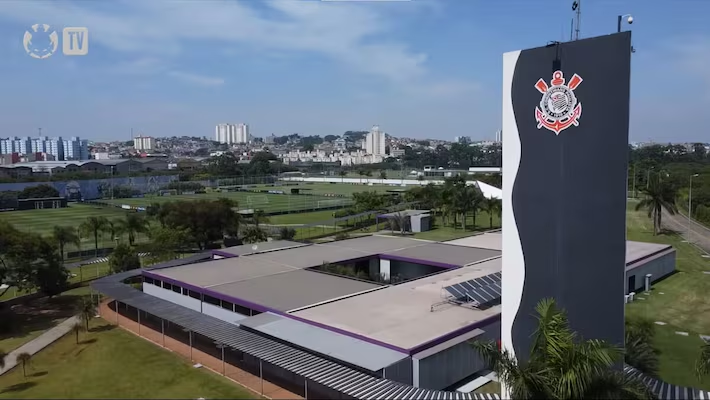
Uma ressalva específica chama a atenção: um registro de R$ 96 milhões em investimentos em um fundo imobiliário ligado a uma operação estruturada da Neo Química Arena. A auditoria indicou que as informações sobre este tema são insuficientes, o que, para o promotor, configura um “erro contábil relevante” e “distorção da realidade financeira”.
Cenário caótico e dívida bilionária ignorada
Conserino descreveu a situação administrativa do Corinthians como um “cenário administrativo caótico”, que estaria se agravando. Ele citou a dívida de R$ 3 bilhões como um fator crítico que teria sido ignorado nas deliberações internas do clube.
Irregularidades na votação e “pedalada contábil”
O promotor também levantou suspeitas sobre o procedimento de votação das contas, aprovadas em meados de abril. Ele apontou a participação de Haroldo José Dantas da Silva, presidente do Conselho Fiscal, na reunião, mesmo estando afastado de suas funções por conflito de interesses. Além disso, foram citados “vício de quórum” e “desprezo por pareceres técnicos”, uma vez que a Comissão de Finanças havia recomendado a reprovação das contas.
Conserino também mencionou uma possível “pedalada contábil”, argumentando que o clube teria tentado antecipar artificialmente benefícios de uma transação tributária, prevista para fevereiro de 2026, para os resultados de 2025. Essa manobra, que envolveria cerca de R$ 200 milhões, visaria melhorar indevidamente o balanço financeiro, violando o regime de competência.